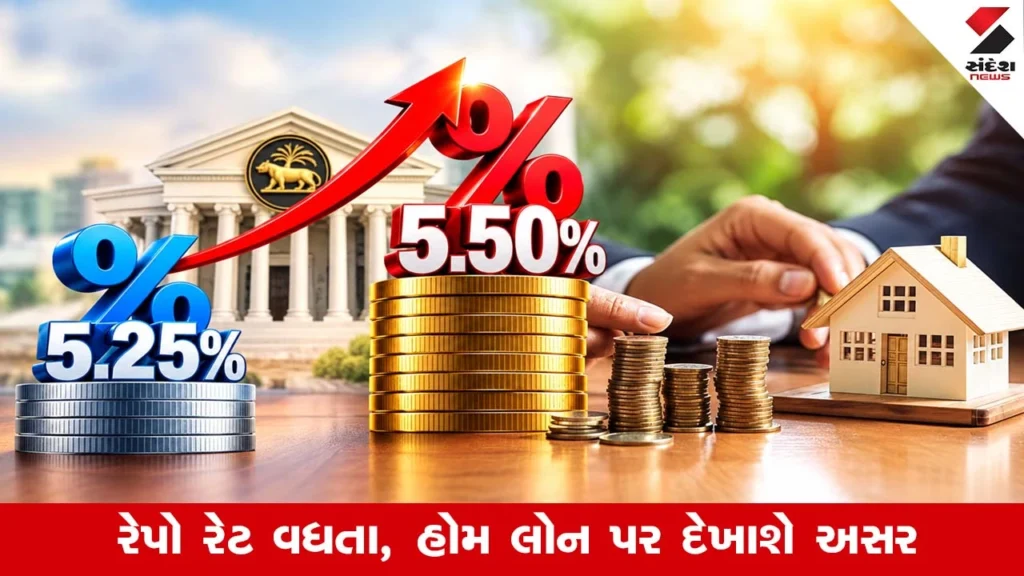
ભારતીય રિઝર્વ બેંક (RBI) દ્વારા 7 ઓક્ટોબરના રોજ મોનેટરી પોલિસીની જાહેરાત કરતા રેપો રેટમાં 25 બેસિસ પોઈન્ટ (0.25%) નો વધારો કરવામાં આવ્યો છે, જેનાથી નવો રેપો રેટ 5.25 ટકાથી વધીને 5.50 ટકા થઈ ગયો છે. રેપો રેટ વધવાને કારણે ફ્લોટિંગ-રેટ લોન લેનારા ગ્રાહકો પર સીધી અસર પડશે. બેંકો દ્વારા વ્યાજદરમાં વધારો કરવાથી ઘર, ગાડી અને પર્સનલ લોન લેનારાઓ માટે માસિક હપ્તો (EMI) મોંઘો થઈ શકે છે. આવી સ્થિતિમાં હોમ લોન ધરાવતા ગ્રાહકો સમક્ષ વિકલ્પ છે કે તેઓ દર મહિને EMI નો હપ્તો વધારે કે લોનની મુદત (Tenure) લંબાવે.
શું દર મહિને EMI વધારવો યોગ્ય વિકલ્પ છે?
જો તમારી નાણાકીય સ્થિતિ મજબૂત હોય અને તમે દર મહિને થોડી વધુ રકમ ચૂકવવા સક્ષમ હોવ, તો EMI નો હપ્તો વધારવો સૌથી ફાયદાકારક વિકલ્પ સાબિત થઈ શકે છે. માસિક હપ્તો વધારવાથી તમારી લોન નિર્ધારિત સમય કરતાં વહેલી પૂરી થઈ જશે અને તમારે બેંકને ઓછું કુલ વ્યાજ ચૂકવવું પડશે. લાંબા ગાળે આ વિકલ્પ તમને નાણાકીય રીતે વધુ બચત કરાવશે.
લોનની મુદત (Tenure) લંબાવવાથી શું ફાયદો કે નુકસાન થશે?
જો તમારું માસિક બજેટ મર્યાદિત હોય અને તમે દર મહિને વધુ રકમ ચૂકવી શકો તેમ ન હોવ, તો લોનની મુદત લંબાવવાનો વિકલ્પ પસંદ કરી શકો છો. આ વિકલ્પ પસંદ કરવાથી તમારો વર્તમાન EMI વધશે નહીં અને બજેટ સચવાઈ રહેશે. જોકે, આ નિર્ણયથી લોનનો કુલ સમયગાળો વધી જશે અને તમારે લાંબા સમય સુધી વ્યાજ ચૂકવવું પડશે, જેના કારણે બેંકને ચૂકવવાનું થતું કુલ વ્યાજ નોંધપાત્ર રીતે વધી જશે.
તમારા બજેટ મુજબ કરો યોગ્ય વિકલ્પની પસંદગી
EMI વધારવો કે લોનની મુદત લંબાવવી તેનો આખરી નિર્ણય તમારી વર્તમાન આવક અને માસિક ખર્ચ પર આધારિત હોવો જોઈએ. જો બજેટ અનુકૂળ હોય, તો EMI વધારીને વ્યાજનો બોજ ઘટાડવો એ ઉત્તમ રસ્તો છે. પરંતુ જો માસિક ખર્ચમાં ખેંચાણ હોય, તો લોનની મુદત લંબાવીને તાત્કાલિક રાહત મેળવી શકાય છે.